DTP药房发展形势向好
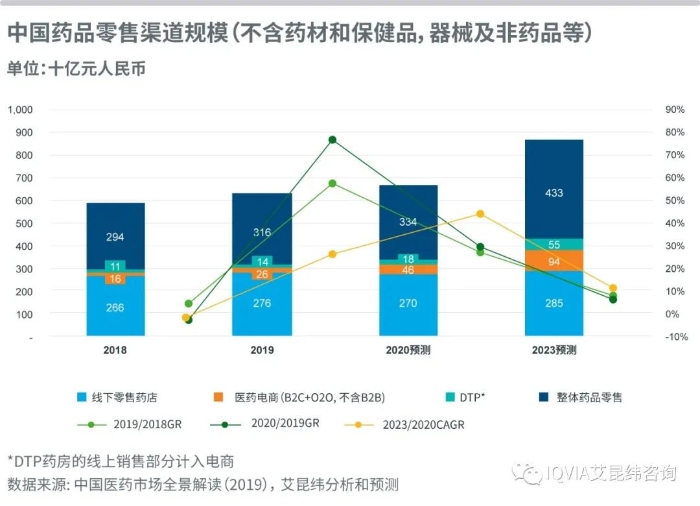
以DTP为代表的处方外流已经成为中国药品零售行业关注的重点。在新冠肺炎疫情的影响下,为减少交叉感染风险,药房购药成为大多数人的选择。DTP如何持续盈利,走出特色之路,值得探讨。
DTP渠道的重要性今年3月,国家医保局与国家卫生健康委发布《关于推进新冠肺炎疫情防控期间开展“互联网+”医保服务的指导意见》,明确提出落实“长处方”的医保报销政策,作为医疗链条末端的零售药店,将加速承接处方外流。
《意见》指出,积极推进城乡居民高血压、糖尿病门诊用药保障机制落地。参保人员凭定点医疗机构在线开具的处方,可以在本医疗机构或定点零售药店配药。探索推进定点零售药店配药直接结算,按照统筹地区规定的医保政策和标准,分别由个人和医保基金进行结算,助力疫情防控。
出于疫情防控,处方外流的政策限制纷纷解绑,以DTP药房为代表的新渠道“意外”地迎来快速发展的机会。很多连锁药店都切实感受到了处方外流进程的实质性加速,也培养了消费者新的购药习惯。
以连锁巨头老百姓为例,公司在疫情期间宣布,DTP药房坚持营业。而收获的是DTP业绩的猛增,今年以来至3月25日,老百姓第一家门店湘雅店的处方药和DTP销售额同比增长30%以上。老百姓还宣布,未来,在门店选址上,老百姓计划用2年时间做到三甲医院100%的覆盖,更好地承接处方外流。
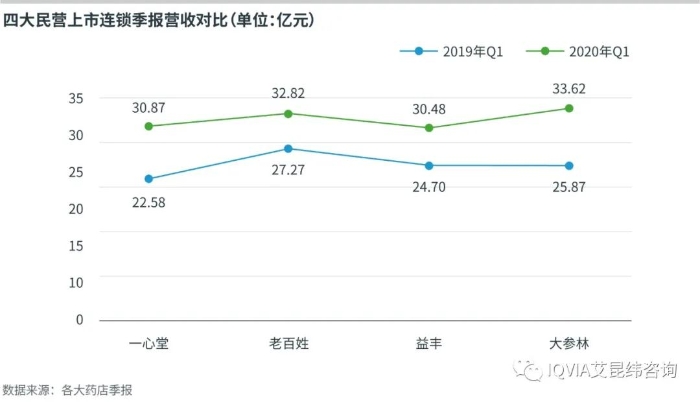
从最近公布的连锁药店企业季报来看,国内大型连锁药店在2020年一季度,都实现了业绩的大幅度增长。
DTP药房前途何在?
DTP药店与普通药店有三点主要的经营差异。
其一,DTP药房凭借其专业优势,经营品种主要以抗肿瘤、丙肝、自身免疫系统疾病方面的新特药为主,专注领域集中。DTP药房基本上成为了创新药上市后的第一落脚点。例如,备受关注的O药和K药,都是先通过DTP渠道来满足患者的购药需求。
其二,不同于普通药店的分销模式,DTP药房不经过经销商,而是从制药企业直接获得授权,作为药品经销代理销售药物。制药企业的销售链条更为精简,直接面向患者,从而获得稳定客源。
其三,DTP药店和普通药店的经营理念也有所差异,DTP药房不是简单的销售渠道,而是扮演了连接枢纽的作用,包括满足药企创新药推广与数据回收需求,承接医院处方流出及用药管理需求,同时还需要提供患者全程药事管理专业服务。在普通药房的基础上,实现了高价值服务。
在现行政策下,特药在未获得医保报销前,需要通过DTP药房来实施药品的销售和配送。而自从国家卫健委出台了对于大型公立医院的药品采购金额和药占比的刚性控制后,更多特药不得不寻找院外渠道,促进了中国DTP药房的高速发展。一些连锁DTP药房如华润、益丰、健客等纷纷占据DTP药房的风口。
但是,国家医保谈判帮助更多特药逐渐步入医院药房,DTP模式的热潮遭受了一定的冲击,医院成为患者购买特药的主要渠道。这一变化,实际上颠覆了人们对于DTP药房原有商业逻辑的判断。
再加上全国药品带量采购的常态化落地,药价普遍下降,同一药品或替代品在医院和社会药店之间的价格落差变大,处方外流推行起来遭到阻碍
然而,今年DTP药房重新获得了发展机会。公立医院集中医疗服务应对公共卫生需求,许多医院停诊,在线问诊,药房取药或配送成为了最佳替代选项。普通药店和DTP药房很大程度上成为医院压力的泄洪通道。
在医改政策、环境和不可控因素的共同作用下,DTP药房经历起伏。但是,新冠肺炎疫情带来的影响充分说明,社会药房积极保障了药品供应,医院和社会药房两条渠道相辅相成,缺一不可。
对于普通患者来说,尤其是中老年慢病患者,如何便捷复诊购药是他们关心的重要问题之一,院外购药同时能及时使用统筹账户进行医保结算恐怕是他们最想要的“便利”。
中国DTP药房在零售成为药品主要渠道的发展中承担特药配送、药学服务和慢病患者服务的重要功能,是和医院药房配合最紧密的渠道。DTP药房和医院药房之间,不是竞争而是合作,共同以患者为中心,在为患者提供特药和慢病药品配送和服务,医保接入便利的同时,也为医生处方提供了医保目录外药品的选择,预计随着肿瘤和免疫类等药品可及性的增加,人口老龄化所带来的慢病发病率和药品依从性提高,DTP药房将是创新零售业态中发展最快的。
内容来源于中国食品药品网2020-08-14 17:12
2018-2019年度中国药品零售企业综合竞争力七力冠军
品牌力冠军 | 老百姓大药房连锁股份有限公司 |
运营力冠军 | 一心堂药业集团股份有限公司 |
成长力冠军 | 益丰大药房连锁股份有限公司 |
规模力冠军 | 国药控股国大药房有限公司 |
专业力冠军 | 云南健之佳健康连锁店股份有限公司 |
盈利力冠军 | 大参林医药集团股份有限公司 |
中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4中国零售药店的类型和特点加字幕.mp4
中国药店的发展趋势
1.资本优化市场效应凸显,百强连锁市场占有率达到42.9%
虽说并购热潮逐步降温,头部企业“跑马圈地”的步伐相对放缓,但经过前几年的剧烈震荡,资本优化市场的效用已经凸显,市场集中度有较为明显提升。竞争力百强连锁总销售规模达到1648亿元,占据全国药品零售市场份额的42.9%,较2018年增加5.7个百分点。

图:全国百强连锁销售规模及市场份额
从榜单排名来看,本年度新上榜企业有11家。新上榜企业中最受瞩目的是高济医疗与全亿健康,分别位居第7和第11位,这两家企业的上榜是造成本次综合竞争力百强销售额同比提升幅度较大的重要原因。此外,排名上升的企业有38家,名次保持不变的有11家,而名次下降企业有40家。跌出百强榜单的企业中,有5家因被控股或完全收购,较去年13家的数量大幅下降,行业并购更为理性。值得关注的是,四大上市公司凭借资本力量,近两三年一直保持快速扩张,基本能保持18%以上的增长率。
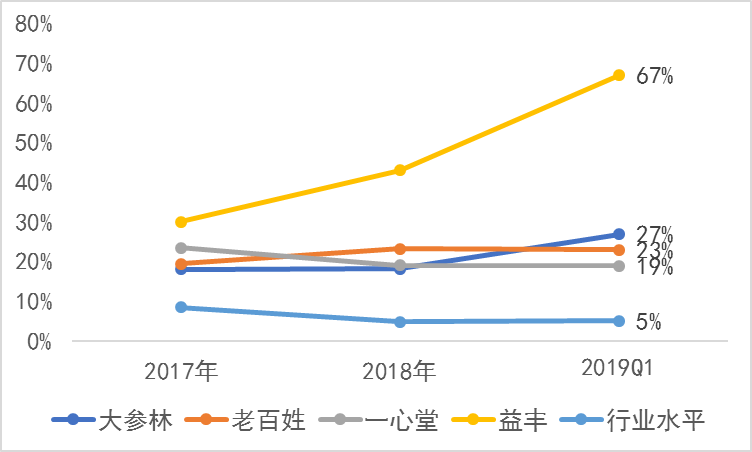
图:四大上市连锁销售额增长率
与此同时,百强榜两极分化越发明显。TOP10连锁2018年销售额合计711亿元,占百强总销售额的43.1%,TOP30连锁累计销售额占百强总销售额的71.8%。值得一提的是,TOP10连锁平均单个企业销售额是91-100名的21倍。

图:百强连锁排名2018年销售占比
此外,在经营效率方面,TOP10连锁企业远超行业水平。TOP10连锁仅占全行业7%的门店,但是销售贡献达到19%。百强连锁门店数量占行业总体的19%,销售贡献为42.9%。随着经营成本的不断升高,经营效率低的中小型门店今后面临淘汰的压力最大。

图:百强连锁2018年销售及门店数量占比
2.市场环境改变 综合竞争实力决定未来
在医药政策收紧、客流下滑、经营成本升高等多重压力下,药店经营面临着传统盈利模式难以为继的挑战,药品零售产业转型升级迫在眉睫。未来行业集中度将持续提升,但是以规模扩张方式获得的竞争优势在减弱,探索有价值的健康服务模式,更能决定企业未来。

图:2017与2018年百强连锁平均单店营业额(万元)

图:2016-2018年四大上市连锁平均门店营业额(万元)
截至2018年年底,药店平均单店服务人口从2014年的3145人/店下降至2854人/店,药店密度可以用超饱和来形容。无论是并购还是新开门店,提升赢利水平和缩短盈利周期都是行业当前非常重视的问题。而随着竞争环境的改变,一招鲜吃遍天的情形一去不返,只有具备较强综合竞争力的企业才能在大浪淘沙中占有一席之地。十年来,中国药品零售企业综合竞争力排行榜一直按照中康资讯的竞争七力模型(规模力、专业力、成长力、盈利力、运营力、品牌力、创新力),对广大连锁药店企业进行多角度综合评估,努力探索科学、全面的衡量药品零售优秀企业竞争水平的方法和模式。
课外拓展
药视通是一款针对连锁药店打造的专业医药培训学习软件,提供海量、优质的医药知识及药品销售技巧培训课程,让用户在手机上就能完成各种课程,用户可以根据自身的学习情况,自主安排学习进度,课程以短小视频为主,同时提供大量的医药零售行业资讯,但是该APP需要以企业名义才能观看一些视频,资讯可以随时看。
《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4《焦点访谈》+20170213+全流程发力+直击医药顽疾.mp4